

SMARTBROKER+ Aktien & ETF

- 2.44K Rezensionen
- 3,8
- Downloads
- 100.000+
 Analyse von Appgk
Wenn ich eine Finanz-App auf dem Smartphone nutze, möchte ich nicht lange zwischen Sparplan, Depot und Guthaben wechseln müssen. Genau an diesem Punkt setzt SMARTBROKER+ an: Die App von Smartbroker AG verbindet den Wertpapierhandel mit dem Blick auf das eigene Guthaben. Im Mittelpunkt stehen Aktien, ETFs und Kryptowährungen, ergänzt durch die Möglichkeit, Guthaben verzinsen zu lassen. Das klingt zunächst nach einer breiten Sammlung von Funktionen, in meinem Alltag wirkt der Ansatz aber vor allem dann sinnvoll, wenn ich meine Geldanlage möglichst kompakt an einem Ort beobachten möchte.
Ich sehe die Anwendung weniger als vollständigen Ersatz für jede klassische Bank-App, sondern als mobiles Werkzeug für Menschen, die ihr Depot regelmäßig selbst verwalten. Die kostenlose Finanz-App richtet sich an Nutzer, die Entscheidungen eigenständig treffen wollen und dabei einen direkten Zugang zu verschiedenen Anlageklassen suchen. Mit einer durchschnittlichen Bewertung von 3,8 bei rund 4.900 Bewertungen und mehr als 100.000 Installationen ist sie bereits auf vielen Geräten angekommen, ohne den Eindruck eines ausschließlich für Profis gedachten Produkts zu machen.
Der eigentliche Vorteil: Investieren und verfügbares Guthaben zusammen denken
Ich beleuchte in diesem Abschnitt, wie die gemeinsame Sicht auf Anlageentscheidungen und verfügbares Guthaben den Alltag strukturieren kann, statt nur möglichst viele Funktionen nebeneinanderzustellen. Für mich liegt der praktische Nutzen darin, vor einem Kauf kurz zu prüfen, welchen Betrag ich wirklich entbehren kann. Danach geht es darum, wie sich diese Überlegung in eine einfache, wiederholbare Routine übersetzen lässt.
Eine App für den Wechsel zwischen Beobachten, Handeln und Sparen
Die stärkste Idee von SMARTBROKER+ ist für mich nicht ein einzelnes Börsenwerkzeug, sondern die Verbindung mehrerer Geldbewegungen. Ich kann mich mit Aktien und ETFs beschäftigen, Kryptowährungen im Blick behalten und zugleich mein nicht investiertes Guthaben berücksichtigen. Dadurch entsteht ein anderer Ablauf als bei einer reinen Depot-App: Bevor ich eine Position kaufe, sehe ich nicht nur den möglichen Wertpapierkauf, sondern denke automatisch darüber nach, welcher Betrag liquide bleiben soll.
Das ist im Alltag wichtiger, als es zunächst klingt. Viele Anleger betrachten ihr Depot getrennt vom restlichen Geld. Dann wird ein freier Betrag schnell investiert, obwohl er vielleicht für eine Rechnung, einen Urlaub oder eine unerwartete Ausgabe gebraucht wird. Die Kombination aus Handel und Guthaben kann helfen, diese Trennung bewusster zu machen. Ich empfinde das als besonders nützlich, wenn ich nicht jeden Monat eine große Anlagesumme bewege, sondern kleinere Beträge nach und nach verteile.
Der Ansatz ist außerdem für Menschen interessant, die nicht nur langfristig ETFs besparen, sondern gelegentlich selbst eine Aktie oder einen anderen handelbaren Wert auswählen. Ein klassischer Sparplan bleibt übersichtlich, während spontane Einzelentscheidungen häufig über mehrere Anwendungen verteilt werden. SMARTBROKER+ bringt diese Tätigkeiten in eine gemeinsame Oberfläche. Das spart nicht zwangsläufig jeden Schritt, macht die eigene finanzielle Routine aber leichter nachvollziehbar.
Was die Verzinsung des Guthabens praktisch verändert
Die Möglichkeit, Guthaben verzinsen zu lassen, verändert die Rolle des nicht investierten Geldes. Es liegt nicht einfach nur ungenutzt neben dem Depot, sondern wird zu einem bewussten Teil der persönlichen Planung. Ich würde diese Funktion nicht als Einladung verstehen, möglichst viel Geld dauerhaft auf dem Verrechnungskonto zu lassen. Ihr Wert liegt eher darin, dass ich kurzfristig verfügbares Kapital nicht automatisch als verlorene Renditechance betrachten muss, während ich auf einen passenden Anlagezeitpunkt warte.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Gerade bei schwankenden Märkten kann das ein vernünftiger Zwischenweg sein. Wer nicht sofort kaufen möchte, kann eine Entscheidung vertagen, ohne den gesamten Betrag gedanklich aus dem Anlageplan zu streichen. Gleichzeitig braucht es Disziplin: Verzinsung ersetzt weder eine Notfallreserve noch eine persönliche Prüfung der Bedingungen. Für mich ist sie deshalb vor allem eine Komfortfunktion innerhalb des Gesamtbilds, nicht der Hauptgrund, die App zu verwenden.
Ein konkreter Vorteil zeigt sich bei einer monatlichen Routine. Ich könnte nach dem Gehaltseingang zunächst festlegen, welcher Betrag für laufende Ausgaben bleibt, welchen Anteil ich in einen ETF investieren möchte und welcher Rest vorerst verfügbar bleibt. Statt das freie Geld sofort in eine Position zu stecken, kann es zwischenzeitlich auf dem Guthaben bleiben. Diese Reihenfolge zwingt mich zu einer klareren Trennung zwischen langfristigem Vermögensaufbau und kurzfristiger Zahlungsfähigkeit.
Die besten Aspekte von SMARTBROKER+ Aktien & ETF
Das solltest du über SMARTBROKER+ Aktien & ETF wissen
Für wen der breite Anlagezugang sinnvoll ist
SMARTBROKER+ passt besonders zu Anlegern, die bereits wissen, was sie kaufen möchten, aber dafür nicht mehrere spezialisierte Anwendungen benötigen. Wer ETF-Sparen mit gelegentlichen Aktienkäufen verbindet und zusätzlich Kryptowährungen beobachten möchte, erhält einen zentralen Ausgangspunkt. Die App ist damit vielseitiger als ein Werkzeug, das ausschließlich auf Sparpläne oder ausschließlich auf Einzelaktien zugeschnitten ist.
Für Einsteiger liegt der Nutzen etwas anders. Die App kann den Zugang vereinfachen, weil die wichtigsten Anlagebereiche in einer Umgebung auftauchen. Sie nimmt einem aber nicht die Verantwortung ab, die Unterschiede zwischen einem breit gestreuten ETF, einer einzelnen Aktie und einer Kryptowährung zu verstehen. Ich würde Neulingen empfehlen, zuerst eine einfache, langfristige Strategie zu formulieren und die App anschließend als Ausführungs- und Kontrollwerkzeug zu nutzen. Wer ohne Plan zwischen mehreren Anlageklassen springt, bekommt durch die zentrale Oberfläche nicht automatisch bessere Ergebnisse.
So würde ich die App im Alltag einsetzen
Mein sinnvollster Ablauf wäre bewusst unspektakulär: Erst den verfügbaren Betrag prüfen, dann geplante Käufe von spontanen Ideen trennen und schließlich entscheiden, welcher Teil investiert oder als Guthaben gehalten wird. Die App eignet sich dabei eher für regelmäßige kurze Kontrollen als für ständiges Reagieren auf jede Kursbewegung. Wer mehrmals täglich Kurse verfolgt, läuft auch hier Gefahr, aus kleinen Veränderungen unnötige Handelsentscheidungen abzuleiten.
Für einen ETF-Sparer kann die Anwendung als monatlicher Kontrollpunkt dienen. Ich würde nach dem Eingang des Geldes prüfen, ob der vorgesehene Betrag tatsächlich investiert werden soll, und anschließend nur dann zusätzliche Einzelkäufe erwägen, wenn sie in die eigene Aufteilung passen. Der nicht benötigte Rest bleibt als Guthaben sichtbar. Diese Gewohnheit ist ein konkreter Vorteil der Kombination: Sie macht die Frage „Was kann ich kaufen?“ weniger wichtig als die Frage „Was soll langfristig investiert bleiben?“
Wer Kryptowährungen nutzt, sollte die gleiche Trennung beibehalten. Die gemeinsame Oberfläche kann den Zugang bequem machen, aber sie kann auch dazu verleiten, risikoreichere Anlagen neben ETFs zu betrachten, als wären sie gleichartige Bausteine. Ich würde deshalb für jede Anlageklasse ein eigenes Limit und einen eigenen Zweck festlegen. Die App unterstützt die Übersicht, die Risikogewichtung muss ich selbst bestimmen.
Die Bedienung als tägliches Werkzeug
Eine mobile Finanz-App muss vor allem dann funktionieren, wenn ich nur kurz etwas nachsehen möchte. Bei SMARTBROKER+ liegt die Stärke in der Konzentration: Ich muss für den grundlegenden Überblick nicht zwischen einer klassischen Banking-Anwendung, einer Depotlösung und einer separaten Krypto-App wechseln. Das reduziert Reibung und kann die Hemmschwelle senken, die eigene Aufteilung regelmäßig zu kontrollieren.
Screenshots
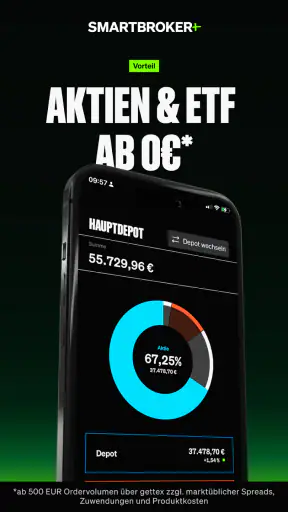
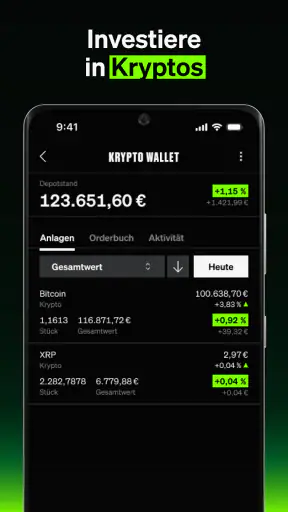
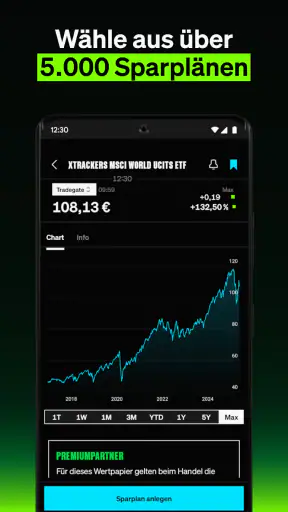
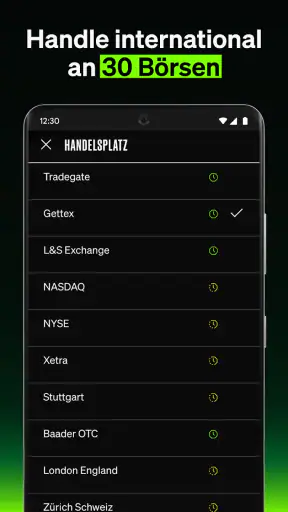
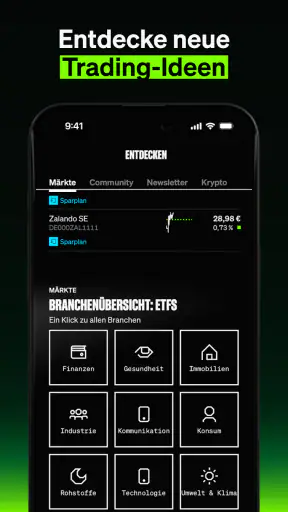
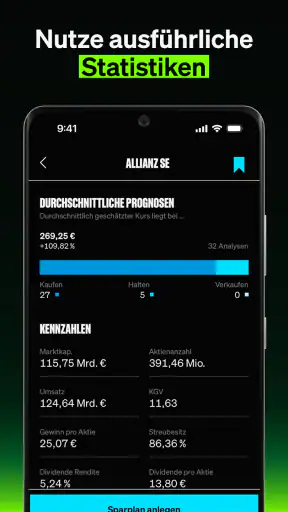
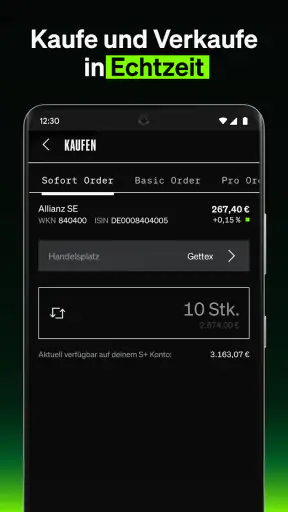
Gleichzeitig ist eine kompakte Oberfläche nicht automatisch eine tiefgehende Analyseumgebung. Für eine Kaufentscheidung würde ich weiterhin auf die vollständigen Informationen zum jeweiligen Wertpapier achten und nicht allein aus einer Kurzübersicht handeln. Der praktische Nutzen der App liegt für mich eher in der Verbindung von Übersicht und Ausführung als in einer besonders ausführlichen Anlageberatung. Wer umfangreiche Chartanalyse, detaillierte Research-Dokumente oder sehr spezialisierte Handelsfunktionen erwartet, sollte seine Anforderungen vorab genau prüfen.
Die aktuelle Version 2.62.1 zeigt, dass die Anwendung laufend als mobiles Produkt weitergeführt wird. Für mich ist das grundsätzlich positiv, weil Finanz-Apps bei Sicherheit, Darstellung und Stabilität regelmäßig gepflegt werden müssen. Trotzdem bleibt mein Rat derselbe: Vor einer wichtigen Transaktion sollte ich die Angaben in der Ordermaske sorgfältig lesen und nicht davon ausgehen, dass eine einfache Bedienung jede Entscheidung automatisch sicher macht.
Ein realistischer Tagesablauf mit SMARTBROKER+
Stell dir vor, du möchtest am Monatsanfang einen festen Betrag für einen ETF zurücklegen, hast aber gleichzeitig eine größere Zahlung am Monatsende. In diesem Fall würde ich nicht sofort den gesamten freien Betrag investieren. Ich würde zuerst den voraussichtlich benötigten Teil als verfügbar einplanen, den langfristigen Anteil investieren und den verbleibenden Betrag auf dem Guthaben lassen. Die Verzinsung kann dabei einen kleinen zusätzlichen Grund liefern, nicht übereilt zu handeln.
Einige Tage später könnte ich die Situation erneut ansehen. Ist die Rechnung bezahlt und bleibt der Betrag tatsächlich frei, lässt sich die ursprüngliche Entscheidung neu bewerten. Das ist ein besserer Ablauf, als eine kurzfristige Reserve zu investieren und sie bei Bedarf wieder verkaufen zu müssen. Der Vorteil entsteht also nicht durch hektisches Handeln, sondern durch die Möglichkeit, Liquidität und Anlageentscheidung in derselben App zu beobachten.
Auch bei einer Einzelaktie würde ich so vorgehen. Zuerst sollte klar sein, ob der Kauf ein langfristiger Bestandteil des Depots oder nur eine kleine Beimischung sein soll. Danach kann ich prüfen, wie viel Guthaben nach dem Kauf noch übrig bleibt. Diese einfache Reihenfolge verhindert nicht jedes Risiko, macht aber sichtbar, ob eine einzelne Idee die übrige Planung zu stark beeinflusst.
Die wichtigsten Abwägungen vor der Nutzung
Der größte Trade-off ist die Mischung aus Bequemlichkeit und möglicher Überaktivität. Weil Aktien, ETFs und Kryptowährungen gemeinsam erreichbar sind, kann die App dazu verleiten, häufiger zu handeln, als die eigene Strategie eigentlich vorsieht. Ich würde Benachrichtigungen und Kontrollroutinen deshalb so sparsam wie möglich einsetzen und feste Zeitpunkte für die Depotprüfung wählen. Eine App, die vieles bündelt, sollte nicht automatisch bestimmen, wie oft ich mein Geld bewege.
Ein zweiter Punkt betrifft die Erwartung an die Guthabenverzinsung. Zinsen auf verfügbares Geld sind angenehm, aber sie machen aus einer Handels-App kein klassisches Tagesgeldkonto und ersetzen keine Prüfung der persönlichen Liquiditätsplanung. Ich würde die Funktion nur für Geld verwenden, dessen Verfügbarkeit und Zweck zu meiner Situation passen. Die eigene Notfallreserve sollte gedanklich getrennt bleiben, auch wenn sie technisch in derselben Umgebung angezeigt wird.
Auch die Auswahl mehrerer Anlageklassen verlangt Eigenverantwortung. Ein ETF kann breit streuen, eine Einzelaktie hängt stärker von einem Unternehmen ab, und Kryptowährungen können sich deutlich anders verhalten als traditionelle Wertpapiere. Die App stellt diese Möglichkeiten nebeneinander, aber sie erklärt nicht automatisch, welche Gewichtung für mich vernünftig ist. Wer eine geführte Vermögensverwaltung oder persönliche Beratung sucht, ist mit einem anderen Angebot wahrscheinlich besser bedient.
Die Bewertung von 3,8 zeigt zudem, dass die Nutzererfahrung nicht für alle gleichermaßen überzeugend ist. Ich würde daraus keine pauschale Ablehnung ableiten, aber vor der vollständigen Umstellung auf die App zunächst die eigenen wichtigsten Abläufe testen: Anmeldung, Kontostand, Wertpapiersuche, Orderprozess und die Übersicht über das Guthaben. Besonders bei einer Finanz-App ist es sinnvoll, erst mit kleinen, gut verstandenen Schritten zu beginnen, statt sofort die gesamte Geldorganisation umzustellen.
Wer am meisten von der Kombination profitiert
Am meisten gewinnt meiner Einschätzung nach eine Person, die selbstständig investiert, regelmäßig den Überblick behalten möchte und mehrere Anlagearten in einer mobilen Umgebung verwaltet. Dazu gehören etwa Nutzer, die einen ETF als Kern nutzen, einzelne Aktien beimischen und gelegentlich Kryptowährungen beobachten. Für diese Gruppe ist die gemeinsame Betrachtung von investiertem Vermögen und verfügbarem Guthaben der konkrete Mehrwert.
Auch Anleger mit einem klaren monatlichen Budget können profitieren. Die App unterstützt eine Routine, bei der zuerst die Liquidität und danach die Investition betrachtet wird. Das klingt einfach, ist aber im Alltag hilfreich, weil es die Versuchung reduziert, jeden verfügbaren Euro sofort als Anlagebetrag zu behandeln. Wer seine Entscheidungen bereits nach festen Regeln trifft, kann SMARTBROKER+ daher als praktische Schaltzentrale verwenden.
Weniger passend ist die Anwendung für Menschen, die eine komplett automatische Lösung ohne eigene Produktauswahl möchten. Wenn ich nur eine sehr einfache Sparroutine einrichten und danach möglichst wenig mit meinem Depot zu tun haben will, kann eine stärker automatisierte Alternative ruhiger wirken. Ebenso sollten Nutzer, die umfangreiche professionelle Analysewerkzeuge oder persönliche Betreuung erwarten, nicht allein wegen des kostenlosen Zugangs wechseln.
Die Altersfreigabe „USK ab 0 Jahren“ beschreibt die Einstufung der App im Store, sagt aber nichts darüber aus, ob die enthaltenen Finanzprodukte für jede Person geeignet sind. Finanzielle Entscheidungen bleiben eine Frage von Erfahrung, Ziel, Zeithorizont und Risikobereitschaft. Ich würde die Anwendung deshalb nicht nach dem Motto „alles in einer App“ verwenden, sondern mit einer klaren persönlichen Regel: Was muss verfügbar bleiben, was soll langfristig wachsen und welchen Verlust kann ich tatsächlich aushalten?
Mein Urteil nach dem praktischen Blick
SMARTBROKER+ ist für mich dann überzeugend, wenn ich die Verbindung aus Wertpapierhandel und Guthaben bewusst nutze. Die App kann den Alltag vereinfachen, weil sie Aktien, ETFs, Kryptowährungen und verzinstes Guthaben in einem mobilen Finanzkontext zusammenführt. Ihr bester Einsatz ist nicht das ständige Reagieren auf Märkte, sondern die regelmäßige Kontrolle einer eigenen, nachvollziehbaren Strategie.
Ich würde sie einem Freund empfehlen, der sein Depot selbst verwalten möchte und eine zentrale Lösung für unterschiedliche Anlageentscheidungen sucht. Dabei würde ich ausdrücklich ergänzen, dass die App keine Strategie ersetzt. Wer die Verzinsung als Zwischenlösung für freie Mittel versteht, den ETF als langfristigen Baustein behandelt und riskantere Anlagen klar begrenzt, kann aus der Kombination echten praktischen Nutzen ziehen.
Mein abschließender Eindruck fällt deshalb ausgewogen aus: kostenlos, vielseitig und besonders interessant für selbstständige Anleger, aber nicht automatisch die beste Wahl für passive Nutzer oder Analyseprofis. Entwickelt von Smartbroker AG, ist die Anwendung mit ihrer aktuellen Version 2.62.1 ein brauchbares mobiles Werkzeug für eine kompakte Geldroutine. Der entscheidende Vorteil liegt nicht darin, mehr zu handeln, sondern bewusster zwischen Investieren und Verfügbarhalten zu unterscheiden.
Häufig gestellte Fragen zu SMARTBROKER+ Aktien & ETF
Was ist SMARTBROKER+ und für wen eignet sich die App?
SMARTBROKER+ ist eine mobile Wertpapierhandels-App für den Kauf und Verkauf von Aktien, ETFs, Fonds und weiteren Anlageprodukten. Sie richtet sich vor allem an Anleger, die ihr Depot selbstständig verwalten möchten und Wert auf eine übersichtliche Bedienung legen. Vor dem Download sollten Einsteiger jedoch beachten, dass die App keine persönliche Anlageberatung ersetzt und Kenntnisse über Risiken, Gebühren und Marktbewegungen erforderlich sind.
Welche Wertpapiere können über SMARTBROKER+ gehandelt werden?
Über SMARTBROKER+ stehen je nach Handelsplatz und aktueller Produktverfügbarkeit verschiedene Wertpapierarten zur Verfügung. Dazu gehören typischerweise Aktien, ETFs, Fonds, Anleihen und weitere börsenbezogene Produkte. Die konkrete Auswahl, handelbare Börsenplätze und mögliche Einschränkungen können sich ändern. Deshalb empfiehlt es sich, vor einer Order die Produktinformationen, den Handelsplatz, die Ausführungskonditionen und die jeweiligen Kosten sorgfältig zu prüfen.
Welche Gebühren können bei SMARTBROKER+ entstehen?
Die tatsächlichen Kosten bei SMARTBROKER+ hängen unter anderem vom gewählten Handelsplatz, der Wertpapierart, der Ordergröße und möglichen Zusatzleistungen ab. Neben einem möglichen Orderentgelt können beispielsweise Börsenplatzgebühren, Spreads, Fremdkosten oder Kosten für bestimmte Sparpläne anfallen. Nutzer sollten das aktuelle Preis- und Leistungsverzeichnis lesen und vor dem Abschluss einer Transaktion die angezeigten Gesamtkosten kontrollieren.
Ist SMARTBROKER+ für ETF-Sparpläne geeignet?
SMARTBROKER+ kann für Anleger interessant sein, die regelmäßig in ETFs investieren möchten, sofern der gewünschte ETF und die entsprechende Sparplan-Ausführung verfügbar sind. Vor dem Einrichten eines Sparplans sollten Nutzer auf Mindestbeträge, Ausführungstermine, Gebühren, mögliche Aktionsbedingungen und die Auswahl der sparplanfähigen Produkte achten. Auch bei regelmäßigen Investitionen bleiben Kursschwankungen und Verlustrisiken bestehen.
Wie sicher ist die Nutzung von SMARTBROKER+ und was wird für die Registrierung benötigt?
Für die Kontoeröffnung und Nutzung von SMARTBROKER+ sind in der Regel persönliche Angaben, eine Identitätsprüfung sowie ein Referenz- oder Verrechnungskonto erforderlich. Der Zugang wird üblicherweise durch moderne Sicherheitsverfahren geschützt, dennoch sollten Nutzer starke Zugangsdaten verwenden und keine Login-Informationen weitergeben. Die Sicherheit des Smartphones, aktuelle Software und ein sorgfältiger Umgang mit Phishing-Nachrichten sind ebenfalls besonders wichtig.












